云开体育同期将中证金66.7%股权划归汇金-开云·kaiyun体育(中国)官方网站 登录入口
2025证券业要紧重组又一案!
11月19日,中金公司、东兴证券、信达证券发布《对于筹划要紧资产重组的停牌公告》,三家公司正在筹划由中金公司通过向东兴证券整体A股换股股东刊行A股股票、向信达证券整体A股换股股东刊行A股股票的款式换股收受磨灭东兴证券、信达证券。
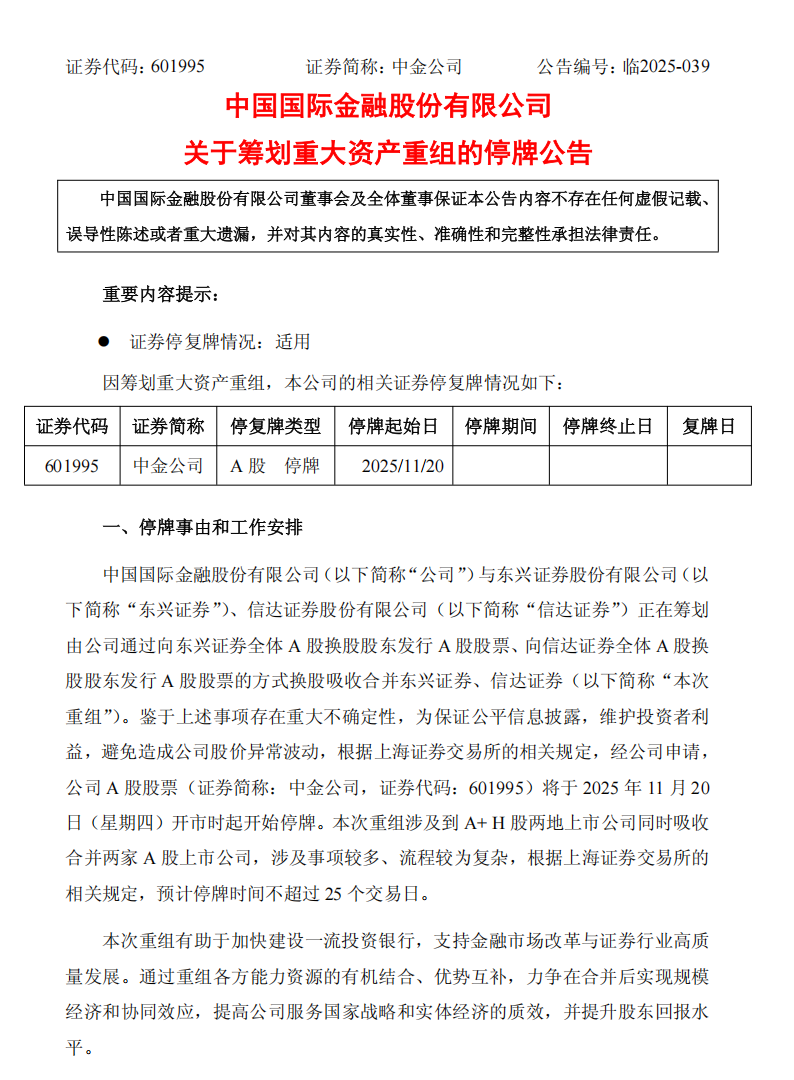
图为公告内文。
这次来回若落地,将成为“汇金系”自2025年2月领受三家AMC股权后,又一紧迫金融资产整合动作,两家券商实控东说念主仍将为中央汇金,控股股东不发生变更,这次整合基于三家机构实控东说念主均为中央汇金的配景,中枢指向业务天禀互补。
本次重组有助于加速修复一流投资银行,支握金融商场雠校与证券行业高质地发展。通过重组各方智力资源的有机结合、上风互补,力求在磨灭后罢了限度经济和协同效应,提高公司做事国度策略和实体经济的质效,并晋升股东答复水平。
2025年是中金公司竖立30周年,亦然H股上市10周年与A股上市5周年。中金公司曾将30周年定为公司的“而立之年”,也称“以愈加金声玉振的顺序朝着一流投行抬头迈进”,如今此番收购,为公司畴昔对标一流投行奠定基础。收购若成行,有望改写头部券商竞争情势,比如总资产冲破1万亿元,净资产接近1800亿元,强化头部序各位置,将在48家上市券商股中名轮番四位,仅次于中信证券、国泰海通、华泰证券。
从限度来看,中金公司+东兴证券+信达证券三家公司死字2025年三季度末的总资产共计为10095.83亿元(7649.41亿元+1163.91亿元+1282.51亿元);净资产共计为1746.81亿元(1178.2亿元+272.21亿元+296.4亿元)。
此外,中金公司净成本限度460亿元,东兴证券和信达证券以零卖经纪和自交易务为主,成本金较为充裕。把柄最新收盘价,东兴证券和信达证券两家公司市值共计超1000亿。本次整合不仅能显赫扩大中金公司的资产限度,还将助力镌汰资产风险,进一步晋升行业限度排位,互异化定位愈加显明。
从政策层面看,这次收购呼应监管导向。中央金融职责会议提议"培植一流投资银行",新"国九条"明确支握头部机构并购重组,证监会2025年优化重组限定推出"重组六条",为券商并购提供"绿色通说念"。中金手脚头部券商,通过整合落实金融供给侧雠校,优化国有金融资源设置,将进一步晋升服求实体经济的智力。
需要关心的是,整合仍面对多重待解事项,举例企业文化的和会、里面利益谐和、同质化业务整合等,商场中枢关心点调理在四大方面:
一是整合程度,包括鼓舞、监管审批与法律磨灭技艺表,参考重组新规,合适条款的并购或可在12个职责日内获批;
二是协同效应落地,要点关心债券承销限度增长、不良资产处理业务孝顺及买方投顾AUM增速;
三是成本补充动作,磨灭后净资产达1746亿元,如何进一步增强成本实力值得期待;
四是国际化协同,能否借助东兴、信达的境内资源,推动跨境投行与养殖品业务限度晋升。
国有金融成本调遣的不息
回溯两家券商的股权变动端倪,这次中金公司收购实为2025年国有金融成本调遣的不息。
本年6月初,财联社已在《中央汇金新晋3家券商与2家公募实控东说念主,金融邦畿扩至24家,磨灭猜思抑制》一文中对此有过报说念。中央汇金在银行、保障、证券等界限的金融机构股权握罕有量增至24家,其中一家即是中金公司,中央汇金平直握有中金公司40.11%股权。彼时,行业不雅点合计,“汇金系”券商的股权调遣有望推动证券行业新一轮并购。
此前2月14日,财政部率先公告,将握有的中国东方71.55%股权、中国信达58%股权、长城资产73.53%股权无偿划转至中央汇金,同期将中证金66.7%股权划归汇金。国度金融监督经管总局随后于3月负责批准上述AMC股权变更,中央汇金由此成为三家AMC的控股股东。
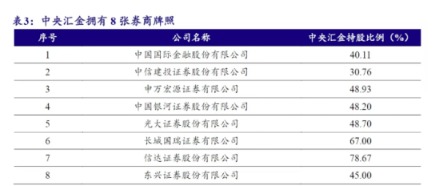
图为中央汇金领有的8张派司。
手脚AMC旗下中枢证券平台,东兴证券、信达证券的实控东说念主变更随之鼓舞。6月5日,证监会发布批复,核准中央汇金成为东兴证券、信达证券实控东说念主;6月6日、7日,两家券商先后发布公告,证据实控东说念主由财政部变更为中央汇金,控股股东仍永别为中国东方、中国信达。
“从财政部划转给汇金,再到汇金推动中金收购部分股权,骨子是国有金融成本从‘散播经管’向‘调理商场化运营’的进一步落地。”有非银分析师此前掂量过,此前汇金已平直或转折握有8张券商派司,这次通过整合东兴、信达股权,可强化业务协同。
从现存邦畿来看,中央汇金已平直或转折握有8家券商股权(星河证券、中金公司、申万宏源、信达证券、东兴证券、长城国瑞证券、中信建投、光大证券),转折握有耿直证券7.2%股份;公募基金界限,握有6家公司股权;期货界限,控股3家公司。
中信证券研报指出,这次划转完成后,通过中央汇金公司对AMC的业务进行调理商场化经管,国有金融成本的设置效劳和风险防控智力将得到进一步晋升;国投证券研报指出,此番股权划转反馈了机构雠校的关联部署,有助于完善国有金融成本经管体制,更好地舆清金融监管部门、践诺国有金融成本出资东说念主职责的机构和国有金融机构之间的权责关系。
中金公司谋新局?
此番换股收受,将会给中金公司带来什么影响?
这并非中金公司第一次参与收购。2016年时,中央汇金将握有的中投证券100%股权以167亿元对价转让给中金公司,同期赢得中金公司定向增发的16.78亿股。彼时收购的一个影响在于零卖经纪聚集和钞票管贤惠力的补充,中金公司专注机构与高端客户,中投侧重零卖商场,酿成"高-中-低端"客户全遮掩。2017年完成工商变更后,中投证券改名为"中金钞票",转型为中金公司旗下钞票经管平台,投行等中枢业务与中金公司本部和会。
钞票经管业务成为紧迫增长极。最新数据清晰,手脚集团钞票经管业务的中枢平台,中金钞票在中金体系内的策略地位日益突显。2025年上半年,中金钞票为中金公司孝顺了近三成的交易收入和超两成的净利润,已成为集团仅次于投行、股票来回业务的第三大收入起原。
中金钞票品牌已酿成老练的买方投顾模式。2025年7月,买方投顾资产保有限度冲破1000亿元,"中国50"私享专户超90%客户罢了盈利,近半客户追加复购,客户平均握有期2.5年远超行业平均水平。死字2024年末,钞票经管客户数近850万户,客户资产总值达3.18万亿元,为业务增长提供坚实基础。
如今,回到信达、东兴的收购,最直不雅的仍是是有望依托汇金系股权纽带,强化资源协同效应,整合属于汇金系里面资源优化,具备特有上风。
概述连年来中金公司的叮嘱,有三点可供关心:一方面,既靠股权勾通填补业务缺口,另一方面,“机构+钞票”业务端清楚基本盘,同期从政策反馈角度来看,反馈金融“五篇大著述”歪斜资源,握续构建遮掩境表里、全业务链的做事智力。
从业务角度而言,中金公司的上风在于高端投行、跨境做事,概述钞票经管,但在区域经纪、罕见机遇业务、另类投资等界限仍是存在增漫空间;而东兴、信达手脚汇金系券商,永别在区域钞票经管、罕见投行、地方债承销及AMC(不良资产处理)配景下的另类投资具备特有上风。
业务影响三大猜思
本年前三季度,中金公司交易收入207.61亿元,同比增长54.36%;归母净利润65.67亿元,同比增长129.75%,增速度先行业的平均水平。对比以前的事迹,仅前三季度的数据,就接近前年全年的水平。
东兴证券竖立于2008年5月,业务涵盖钞票经管、投资来回、投资银行、资产经管、期货等,酿成了顺逆周期双轮运行的概述金融做事体系。2025年前三季度,东兴证券罢了交易收入36.1亿元,归母净利润16.0亿元,同比增长70%。死字2025年9月末,归母净资产为296亿元。
信达证券竖立于2007年9月,在停业重整等罕见资产投行界限上风隆起,同期钞票经管转型成效显赫、债券承销实力较强,谛视金融科技插足,多业务协同发展。2025年前三季度,信达证券罢了交易总收入30.2亿元,同比增长28%;归母净利润13.5亿元,同比增长53%。死字2025年9月末,归母净资产为264亿元。
中金公司的业务上风和特点与另两家证券公司酿成自然互补。东兴证券和信达证券在聚集、客户及成本金资源的深厚积聚将与中金公司的概述投行、专科投资、跨境来回做事、钞票经管等专科智力阐发互补上风,有助于磨灭后中金公司加强客户资源的概述做事升沉,为更庸俗的客户提供全场地的优质概述金融做事,罢了多维度协同价值。此外,换股后借助两家资管公司股东在不良资产处理界限的专科智力,中金公司可进一步长远债务重组、风险化解、产业投行等方面的做事智力,拓展投行新式业务的协同增量空间。
钞票经管方面:
补全区域与客户分层布局中金公司钞票经管业务历久聚焦高净值东说念主群,区域下千里与群众客户遮掩有限。而东兴证券与信达证券的经纪业务上风,碰巧酿成精确互补。东兴证券39.56%的分支机构位于福建,当地手续费收入与证券来回额历久位居辖区前线,2024年基金投顾保有限度罢了大幅增长,区域渠说念与群众钞票经管基础塌实。信达证券2024年实行“开户引资”策略成效显赫,新增灵验户及灵验户率同比大幅晋升,股基来回量商场份额显赫增长,量化客户数目与量化净佣金收入激增。
收购完成后,中金公司将酿成“高端客户+区域群众客户+量化客户”的全客群遮掩,钞票经管业务的区域渗入与收入结构将进一步优化。
投行业务方面:
中金投行以央企IPO、跨境并购等高端业务为中枢,而东兴证券与信达证券在罕见机遇投行界限酿成互异化上风。
2024年,东兴证券IPO主承销派系并排行业第3,要点布局产业并购、企业纾困及停业重整业务。信达证券虽全年投行业务收入同比下滑17.86%,但在停业重整细分界限冲破显明,成效落地多个技俩,依托原AMC配景酿成不良资产筹谋投行做事上风。
三者整合后,将构建“传统高端投行+中小IPO+罕见机遇业务”的全场景做事体系,灵验对冲传统IPO业务受商场波动的影响,晋升投行板块收入安定性。
固收与另类方面:
中金固定收益业务聚焦利率债与跨境债,地方债承销智力薄弱,另类投资则枯竭不良资产处理筹谋布局。信达证券与东兴证券的业务上风碰巧弥补这一缺口。
信达证券自交易务信守“设置+来回”逻辑,地方债承销专项上风显赫,2024年自营收入同比增长5.78%至11.61亿元;依托AMC配景,不良资产识别、估值与处贤惠力老练。东兴证券债券融资业务基础塌实,协同集团开展罕见资产ABS业务,酿成业务协同效应。
这次整合有望将中金地方债承销份额推入行业前线,同期快速切入不良资产这一高后劲界限,酿成“固收+另类”双轮运行的业务情势。
国际化是中金公司连年要点鼓舞的策略场地,公司屡次提到“长久合计国际化是中金公司的特点,亦然上风,更是畴昔”,这次收购也将为国际化业务注入新动能。死字2025年,中金公司已构建遮掩20个国度的国外聚集,迪拜国际金融中心分公司、越南胡志明市代表处先后落地,还获批港交所SPAC来回所参与履历、东京商品来回所汉典会员履历。中金投行以央企IPO、跨境并购等高端业务为中枢,而东兴证券与信达证券在罕见机遇投行界限酿成互异化上风。
现在来看,如斯的全链条智力将支撑中金在“国际化布局”中霸占先机。后续整合经过与业务协同成果,仍有待商场握续关心。